Compraventa · · 19 min de lectura
Vender un local comercial, oficina o garaje en Madrid en 2026: precios, impuestos y papeles
Vender un local comercial en Madrid, una oficina o una plaza de garaje no es como vender un piso: cambian los impuestos, el comprador y los papeles. Repasamos los precios de 2025 y 2026, cuándo hay ITP o IVA, qué pasa si el local tiene inquilino, qué permite hoy el cambio de uso a vivienda y cómo fijar un precio realista.
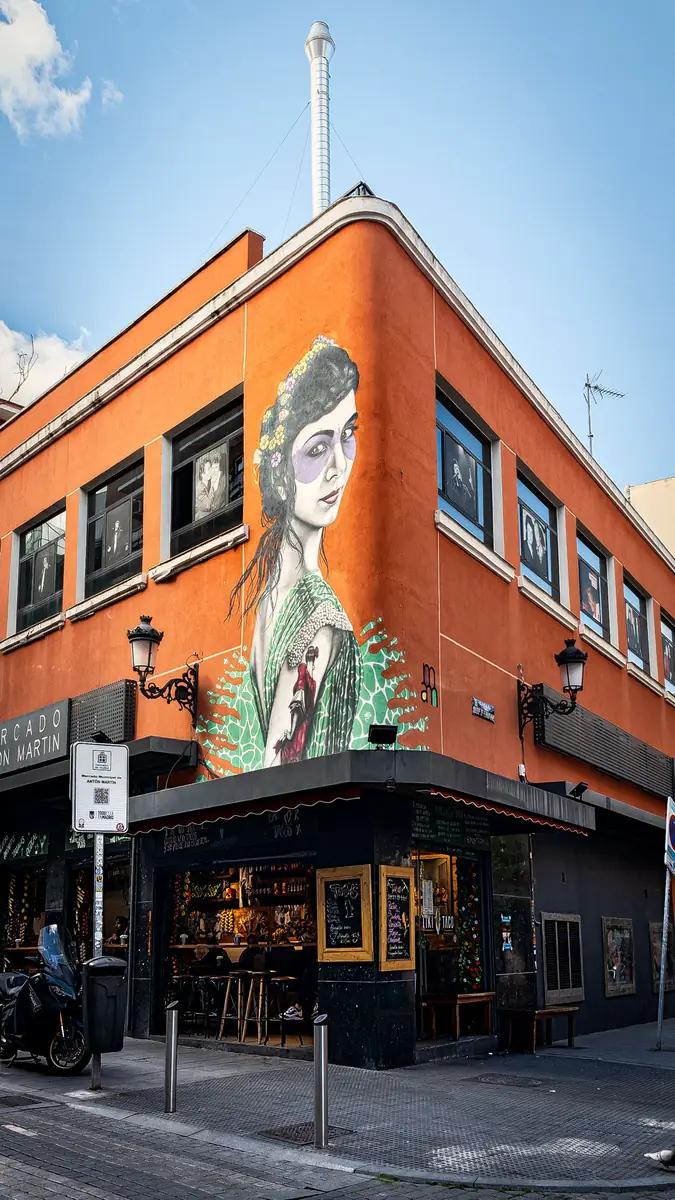
Vender un local comercial en Madrid, una oficina o una plaza de garaje se parece a vender un piso solo en apariencia. Cambian los impuestos, el tipo de comprador, la forma de calcular el precio y buena parte de los papeles. Y si el local está alquilado, o si el comprador piensa convertirlo en vivienda, aparecen reglas que muchos propietarios descubren tarde, a veces el mismo día de la firma.
En esta guía repasamos, con datos de 2025 y 2026, cuánto se paga por locales, oficinas, garajes y trasteros en Madrid; qué impuestos entran en juego (ITP, IVA y AJD) y cuándo; qué derechos tiene el inquilino de un local; qué dice la normativa municipal vigente sobre el cambio de uso de local a vivienda; y qué documentos conviene tener preparados. Si lo que vendes es una vivienda, te será más útil nuestra guía «Cómo vender un piso en Madrid en 2026».
El mercado de locales, oficinas y garajes en Madrid en cifras
La referencia más sólida para saber a cuánto se venden de verdad estos inmuebles son los precios que llegan al Registro de la Propiedad, no los de los anuncios. Según el Anuario de la Estadística Registral Inmobiliaria 2025 del Colegio de Registradores, el precio medio de los locales vendidos en la Comunidad de Madrid fue de 2.531 €/m², casi el doble de la media española (1.294 €/m²). En los garajes, la media madrileña fue de 1.195 €/m² y en los trasteros, de 1.636 €/m².
El mismo anuario muestra que el mercado de locales se mueve: en la Comunidad de Madrid cambiaron de manos 850.100 m² de locales en 2025. Para comparar, la vivienda registrada en la región se pagó a 4.091 €/m² de media, con una subida del 16 % en un año, y en la ciudad de Madrid a 5.283 €/m².
Para quien compra pensando en alquilar, lo que manda es la rentabilidad. idealista calcula cada trimestre la rentabilidad bruta media (alquiler anual entre precio de venta). En el segundo trimestre de 2026, las oficinas daban de media un 10,9 % en España, los locales un 9,9 % y los garajes un 6,7 %, frente al 6,5 % de la vivienda; en la ciudad de Madrid la vivienda se quedaba en el 4,7 %. Son medias nacionales de anuncios: en las calles más comerciales de Madrid la rentabilidad suele ser bastante menor, porque el precio de compra es mucho más alto.
En oficinas, el informe de la gestora MVGM recogido por Europa Press sitúa el precio medio de venta en el centro de Madrid en 4.526 €/m² en 2025, un 15 % más que un año antes. La demanda de alquiler sigue activa: según Cushman & Wakefield, en el primer semestre de 2026 se contrataron 190.000 m² de oficinas en Madrid, con una disponibilidad estable entre el 8 % y el 9 % y una renta máxima de 44 €/m² al mes en las mejores zonas.
Los garajes también se han encarecido. Según Fotocasa, el precio medio de una plaza en venta en España subió un 1,7 % en 2025, hasta 14.011 €, y en la Comunidad de Madrid la subida fue del 6,2 %. En la capital, el distrito Centro marca el máximo, con 28.674 € por plaza de media, y los mayores aumentos se dieron en Villaverde (18,2 %), Usera (17,4 %) y Puente de Vallecas (16,7 %). La rentabilidad bruta de un garaje en la Comunidad de Madrid fue del 7,1 % en 2025, también según Fotocasa.
| Tipo de inmueble | Dato | Ámbito y fecha | Fuente |
|---|---|---|---|
| Locales | 2.531 €/m² (precio registrado) | Comunidad de Madrid, 2025 | Registradores |
| Garajes | 1.195 €/m² (precio registrado) | Comunidad de Madrid, 2025 | Registradores |
| Trasteros | 1.636 €/m² (precio registrado) | Comunidad de Madrid, 2025 | Registradores |
| Oficinas | 4.526 €/m² (venta, +15 %) | Centro de Madrid, 2025 | MVGM |
| Plaza de garaje | 28.674 € por plaza | Distrito Centro, 2025 | Fotocasa |
| Rentabilidad bruta locales | 9,9 % | España, 2.º trimestre de 2026 | idealista |
| Rentabilidad bruta oficinas | 10,9 % | España, 2.º trimestre de 2026 | idealista |
| Rentabilidad bruta garajes | 6,7 % (España) y 7,1 % (Comunidad de Madrid, 2025) | 2026 y 2025 | idealista y Fotocasa |
Fuente: Colegio de Registradores (Anuario ERI 2025), MVGM vía Europa Press (febrero de 2026), Fotocasa (febrero y marzo de 2026) e idealista (julio de 2026).
En locales, la media dice poco: dos locales de 80 m² en el mismo barrio pueden valer el doble uno que otro según su fachada, su visibilidad, la altura, la salida de humos o el inquilino que tengan. Más adelante explicamos cómo fijar el precio caso a caso.
Qué cambia respecto a vender una vivienda
El proceso básico es el mismo (valorar, anunciar, negociar, firmar las arras y escriturar), pero hay diferencias que afectan al precio y a los plazos.
- El comprador es otro. Suele ser un inversor que busca renta, un negocio que quiere dejar de pagar alquiler, un vecino que quiere un garaje o un trastero, o alguien que quiere convertir el local en vivienda.
- El precio depende más de la renta que del metro cuadrado. Un local alquilado se valora sobre todo por lo que produce y por la solidez del contrato.
- La fiscalidad puede ser distinta. En vivienda de segunda mano casi siempre hay ITP; en un local u oficina, según quién venda y quién compre, puede haber IVA.
- El uso urbanístico cuenta. Lo que se puede hacer en el local (qué actividad, si se puede convertir en vivienda) cambia mucho su valor.
- El inquilino de un local tiene derechos propios, recogidos en la Ley de Arrendamientos Urbanos para el uso distinto del de vivienda.
Impuestos al vender un local: ITP, IVA y AJD según quién vende y quién compra
Los impuestos de la compra los paga el comprador, pero al vendedor le interesa entenderlos: influyen en lo que le ofrecerán y en cómo se redacta la escritura.
Si el inmueble es de segunda mano, lo normal es que la compra tribute por el Impuesto sobre Transmisiones Patrimoniales (ITP). En la Comunidad de Madrid el tipo general es del 6 %, según el artículo 28 del texto refundido de tributos cedidos (Decreto Legislativo 1/2010). Ese tipo se aplica igual a locales, oficinas, naves, garajes y trasteros. Las rebajas del ITP que existen en Madrid están pensadas para vivienda, así que no se aplican a estos inmuebles.
En la transmisión de inmuebles […] se aplicará el tipo del 6 por 100.
Artículo 28 del Decreto Legislativo 1/2010 de la Comunidad de Madrid
El IVA aparece en dos casos. El primero, cuando quien vende es el promotor y se trata de la primera entrega de un local, oficina o garaje nuevo: entonces se paga IVA del 21 % y, además, Actos Jurídicos Documentados (AJD) por la escritura, que en Madrid es del 0,75 % con carácter general (artículo 36 del mismo texto). El segundo caso es la renuncia a la exención, que explicamos a continuación.
La Ley del IVA (artículo 20.Uno.22) declara exentas las «segundas y ulteriores entregas de edificaciones». Es decir, cuando un empresario vende un local que ya se usó, la operación está exenta de IVA y paga ITP. Pero el artículo 20.Dos permite renunciar a esa exención si el comprador es un empresario o profesional con derecho a deducir, total o parcialmente, el IVA que soporta. En ese caso la compra lleva IVA, que declara el propio comprador por el mecanismo de inversión del sujeto pasivo (artículo 84.Uno.2.e de la Ley del IVA), y la escritura paga AJD al 1,5 % en Madrid (artículo 35 del texto refundido).
¿Por qué interesa la renuncia? Porque un comprador empresario puede deducirse ese IVA y, en cambio, el ITP del 6 % es un coste que no recupera. Hay un detalle que muchos particulares desconocen: quien alquila un local u oficina es empresario a efectos del IVA, porque el alquiler de locales lleva IVA. Por eso, la venta de un local alquilado por un particular puede entrar en este régimen. La renuncia tiene requisitos formales (comunicación fehaciente al comprador y declaración de este sobre su derecho a deducir) que conviene dejar resueltos antes de la firma.
| Quién vende | Quién compra | Impuesto de la compra | AJD de la escritura en Madrid |
|---|---|---|---|
| Particular que no alquila el inmueble | Cualquiera | ITP 6 % | No (incompatible con ITP) |
| Promotor (primera entrega) | Cualquiera | IVA 21 % | 0,75 % |
| Empresario o particular que alquila el local (segunda entrega) | Particular o empresario sin derecho a deducir | ITP 6 % (exento de IVA) | No |
| Empresario o particular que alquila el local (segunda entrega) | Empresario con derecho a deducir, con renuncia a la exención | IVA 21 % por inversión del sujeto pasivo | 1,5 % |
Fuente: Ley 37/1992 del IVA (arts. 20 y 84) y Decreto Legislativo 1/2010 de la Comunidad de Madrid (arts. 28, 35 y 36). Esquema simplificado: la venta de un negocio completo en funcionamiento o de inmuebles en rehabilitación tiene reglas propias.
La base sobre la que se calcula el ITP no es necesariamente el precio de la escritura. Desde 2022, para muchos inmuebles urbanos la base es el mayor entre el precio declarado y el valor de referencia que publica el Catastro. Si vendes por debajo de ese valor, el comprador pagará el impuesto sobre el valor de referencia, y es algo que suele salir en la negociación, así que conviene consultarlo antes en la Sede Electrónica del Catastro.
Lo que paga el vendedor: plusvalía municipal, IRPF y gastos
Al vender un local, una oficina o un garaje, el vendedor paga sobre todo dos impuestos. El primero es la plusvalía municipal (Impuesto sobre el Incremento de Valor de los Terrenos de Naturaleza Urbana), que grava la revalorización del suelo y se aplica igual que en una vivienda. Desde la reforma de 2021 se puede elegir el cálculo más favorable entre el método objetivo y la ganancia real, y si no hay ganancia, no se paga.
El segundo es el IRPF, si vendes como persona física. La diferencia entre el precio de venta y el de compra (sumando gastos e impuestos de ambas operaciones y restando las amortizaciones si lo tenías alquilado) es una ganancia patrimonial que tributa en la base del ahorro, con tipos del 19 % al 30 % según el importe. Aquí no hay exención por reinvertir ni por ser mayor de 65 años, porque esas ventajas son solo para la vivienda habitual. Si el local es de una sociedad, la venta tributa en el Impuesto sobre Sociedades.
- Plusvalía municipal, que se liquida en el Ayuntamiento tras la venta.
- IRPF por la ganancia, en la declaración de la renta del año siguiente.
- Notaría: por ley, la escritura matriz corresponde al vendedor y la primera copia al comprador, salvo pacto distinto.
- Cancelación de la hipoteca, si la hay, y su inscripción en el Registro.
- Certificado de eficiencia energética, en locales y oficinas.
- IBI del año y cuotas de comunidad pendientes, que conviene dejar al día y repartir de forma clara en el contrato.
- Honorarios del intermediario, si lo hay.
Vender un local con inquilino: qué dice la Ley de Arrendamientos Urbanos
Muchos locales y oficinas se venden alquilados, y en ese caso el inquilino forma parte del valor. La Ley de Arrendamientos Urbanos (LAU) regula estos contratos como arrendamientos para uso distinto del de vivienda. Según su artículo 4.3, se rigen primero por lo que pacten las partes y, en lo que no se haya pactado, por el Título III de la ley. Por eso, lo primero es leer el contrato con calma.
Vender no rompe el contrato. El artículo 29 de la LAU establece que el comprador queda subrogado en los derechos y obligaciones del arrendador, con la excepción del tercero protegido por el Registro (artículo 34 de la Ley Hipotecaria). En la práctica, el comprador hereda el contrato con su renta, su duración y su fianza.
Además, el artículo 31 de la LAU extiende a los locales el artículo 25, que da al inquilino un derecho de tanteo (comprar con preferencia, en las mismas condiciones, en 30 días naturales desde que se le comunica la venta de forma fehaciente) y de retracto (deshacer la venta hecha a otro, si no se le notificó o se vendió en condiciones distintas). Como en los locales prima lo pactado, es habitual que el contrato incluya una renuncia a estos derechos. Si no la incluye, hay que notificar al inquilino antes de vender, y el notario pedirá acreditarlo.
- Revisa el contrato: duración, prórrogas, actualización de la renta, garantías, obras autorizadas y si hay renuncia al tanteo y al retracto.
- Reúne los justificantes: recibos pagados, depósito de la fianza en la Comunidad de Madrid y cualquier aval o garantía adicional.
- Si no hay renuncia, envía al inquilino una comunicación fehaciente (por ejemplo, un burofax) con el precio y las condiciones esenciales, y espera los 30 días naturales.
- Si el inquilino no compra, vende exactamente en las condiciones comunicadas. Si cambian, conviene volver a notificar.
- En la escritura, deja constancia del contrato vigente, de la entrega de la fianza al comprador y de las notificaciones hechas.
Un inquilino estable, que paga a tiempo y con años de contrato por delante, suele hacer el local más atractivo para un inversor. Impagos, una renta muy por debajo de mercado o un contrato a punto de vencer restan valor, así que conviene explicarlo desde el principio.
Licencias de actividad y uso urbanístico del local
Una duda frecuente es si la licencia de actividad «va con el local». La licencia o declaración responsable ampara una actividad concreta en ese espacio y a nombre de un titular. Si el comprador va a mantener la misma actividad, normalmente basta con comunicar el cambio de titular al Ayuntamiento. Si quiere abrir otra, tendrá que tramitar un nuevo título según la Ordenanza de Licencias y Declaraciones Responsables Urbanísticas del Ayuntamiento de Madrid. Tener documentados los usos permitidos y el estado de las instalaciones da confianza al comprador y evita rebajas de última hora.
- Licencias o declaraciones responsables anteriores, con la actividad que amparaban.
- Uso permitido por el Plan General en esa ubicación, que puede pedirse en una consulta urbanística al Ayuntamiento.
- Salida de humos, extracción y aforo, si el local ha sido de hostelería.
- Boletín o certificado de la instalación eléctrica y, si las hay, revisiones de climatización y protección contra incendios.
- Inspección técnica del edificio (ITE o IEE) al día, que afecta a toda la comunidad.
Cambio de uso de local a vivienda en Madrid: qué permite la normativa en 2026
Convertir locales en viviendas ha sido una de las salidas más comunes para bajos comerciales vacíos. El Ayuntamiento de Madrid lo cuantificó al presentar el Plan Reside, la modificación del Plan General para proteger el uso residencial, cuya aprobación definitiva se publicó en el Boletín Oficial de la Comunidad de Madrid el 22 de septiembre de 2025.
De 2015 a 2024, se han transformado 3.306 locales en viviendas y/o pisos turísticos en Madrid.
Ayuntamiento de Madrid, nota de prensa del 27 de agosto de 2025
El Plan Reside no prohíbe convertir locales en viviendas en toda la ciudad, pero sí lo cierra en zonas concretas para proteger el comercio de barrio. Además, impide convertir locales en pisos turísticos en el centro histórico.
| Ámbito | Qué dice el Plan Reside |
|---|---|
| Centro histórico (APE 00.01), niveles C y D (ejes terciarizados) | Se prohíbe transformar en vivienda los locales de planta baja |
| Centro histórico | No se autoriza transformar locales comerciales en pisos turísticos |
| Fuera del centro histórico, ejes terciarios (norma zonal 10) y vías terciarizadas listadas | Se prohíbe transformar en viviendas o pisos turísticos los locales de planta baja o inferiores |
| Locales catalogados o vinculados al patrimonio | Se prohíbe su conversión en viviendas |
| Edificios con más del 66 % de superficie no residencial | Pueden pasar a residencial, pero el edificio entero |
Fuente: Ayuntamiento de Madrid (nota de prensa y documento de presentación del Plan Reside) y alerta legal de KPMG (septiembre de 2025). Para un local concreto, consulta el plano y la norma zonal que le corresponde.
Fuera de esas zonas, el cambio de uso sigue siendo posible, pero no automático. La futura vivienda tiene que cumplir las condiciones de habitabilidad del Plan General (ventilación, iluminación, superficie y condición de vivienda exterior, entre otras), hay que obtener el título urbanístico del Ayuntamiento y conviene revisar los estatutos de la comunidad de propietarios, que a veces limitan el uso de los locales. Un local «apto para vivienda» solo lo es de verdad cuando un técnico lo ha comprobado.
La Comunidad de Madrid también ha movido ficha. La Ley 2/2026, de 11 de junio, de medidas urgentes para el incremento de la oferta de vivienda con protección pública, permite que algunas parcelas de oficinas, hoteles o equipamientos privados pasen a uso residencial sin cambiar el planeamiento, siempre que se destinen a vivienda protegida en alquiler. Afecta sobre todo a edificios y parcelas completas, no a una oficina suelta. Además, la nueva Ley del Suelo regional (LIDER) fue aprobada como proyecto por el Consejo de Gobierno en julio de 2026 y está pendiente de la Asamblea, y la Agencia de Vivienda Social convertirá 72 locales propios en viviendas protegidas entre 2026 y 2027.
Para quien vende, la conclusión es clara: si el cambio de uso está permitido y es viable, es un argumento de venta, pero hay que acreditarlo con un informe técnico o una consulta urbanística. Si el local está en un eje comercial protegido, el precio debe reflejar su valor como local.
Vender una plaza de garaje o un trastero en Madrid
Una plaza de garaje o un trastero de segunda mano tributan igual que un local: el comprador paga el 6 % de ITP en la Comunidad de Madrid, y el vendedor, la plusvalía municipal y el IRPF por la ganancia. Si la plaza es nueva y la vende el promotor, lleva IVA del 21 %, o del 10 % si se entrega junto con la vivienda (con un máximo de dos plazas, según el artículo 91 de la Ley del IVA).
Antes de anunciarla, mira cómo está inscrita. Hay plazas que son fincas independientes y otras que son una participación indivisa de todo el garaje con el uso de una plaza concreta. En el segundo caso, la escritura debe identificar bien el número y la ubicación de la plaza. También hay plazas y trasteros vinculados a una vivienda, algo habitual en vivienda protegida, que no pueden venderse por separado mientras dure esa vinculación. La nota simple del Registro te lo dirá.
¿Hay que ofrecérsela antes a los vecinos? La Ley de Propiedad Horizontal no da a los vecinos un derecho general de compra preferente, pero los estatutos de la comunidad pueden limitar la venta a propietarios del edificio, y en algunos garajes en proindiviso se discute si cabe el retracto de comuneros del Código Civil. En la práctica, los vecinos son a menudo los mejores compradores, porque la plaza les evita salir a la calle. Avisar en el portal o al administrador de fincas suele funcionar.
- Nota simple actualizada, con el número de plaza o trastero y si existe vinculación a una vivienda.
- Estatutos y normas de la comunidad sobre uso y venta de plazas.
- Certificado de deudas con la comunidad y último recibo del IBI.
- Mandos, llaves y tarjetas de acceso, que se entregan el día de la firma.
- Medidas reales de la plaza (largo, ancho, columnas), que el comprador siempre pregunta.
Vender una oficina en Madrid
El mercado de oficinas tiene dos velocidades. Las superficies grandes y de calidad tienen demanda de empresas y rentas al alza (unos 44 €/m² al mes como máximo en el primer semestre de 2026, según Cushman & Wakefield). Las oficinas pequeñas o antiguas, a menudo en edificios con viviendas, interesan a profesionales que quieren dejar de alquilar, pequeños inversores o compradores que piensan en un cambio de uso. En ambos casos ayudan los planos, el certificado energético y los gastos de comunidad a la vista.
Documentación para vender un local, una oficina o un garaje
| Documento | Para qué sirve | Local u oficina | Garaje o trastero |
|---|---|---|---|
| Escritura de propiedad y nota simple | Acreditar la titularidad y ver cargas, vinculaciones y descripción registral | Sí | Sí |
| Último recibo del IBI | Comprobar la referencia catastral y que está pagado | Sí | Sí |
| Certificado de deudas con la comunidad | Lo exige el artículo 9.1.e de la Ley de Propiedad Horizontal | Sí | Sí |
| Certificado de eficiencia energética | Obligatorio para vender edificios o partes de edificios (Real Decreto 390/2021) | Sí | Consultar con el técnico o la notaría |
| Contrato de alquiler, fianza y renuncias | Valorar la renta y cumplir el tanteo y el retracto | Si está alquilado | Si está alquilado |
| Licencias y consulta urbanística | Saber qué actividad ampara y qué usos permite | Sí | No suele hacer falta |
| Boletines de instalaciones e ITE o IEE | Acreditar el estado de instalaciones y edificio | Recomendable | Recomendable |
| Datos para la renuncia al IVA | Comunicación fehaciente y declaración del comprador | Si se renuncia | Si se renuncia |
Fuente: Ley de Propiedad Horizontal, Ley de Arrendamientos Urbanos, Ley del IVA y normativa de eficiencia energética. La notaría puede pedir documentos adicionales según el caso.
Cómo fijar el precio de un local, una oficina o un garaje
Poner precio a un local es más difícil que a un piso, porque hay menos operaciones comparables y cada local es muy distinto. Lo razonable es combinar varios métodos y quedarse con un rango, no con una cifra cerrada.
- Compara con ventas reales, no solo con anuncios. Los precios registrados (como los del Anuario de Registradores) y lo que te cuente la notaría o el tasador sobre operaciones cerradas pesan más que los precios de salida de los portales.
- Calcula el valor por renta. Si el local está alquilado, divide la renta anual entre la rentabilidad que pide un inversor en esa zona. Un local alquilado a 1.500 € al mes produce 18.000 € al año: con una rentabilidad del 6 % valdría unos 300.000 €; con un 7 %, unos 257.000 €.
- Ajusta por las características que más pesan: metros de fachada, esquina, altura libre, salida de humos, planta (calle, sótano o entreplanta), estado de las instalaciones y licencia vigente.
- Comprueba el valor de referencia del Catastro, porque condiciona el ITP del comprador y suele salir en la negociación.
- Valora pedir una tasación oficial si el comprador va a necesitar financiación o si hay mucha incertidumbre: es un dato externo que da credibilidad al precio.
Prácticas que conviene evitar al vender
Algunos problemas se repiten y no tienen que ver con el inmueble, sino con cómo se gestiona la venta. No son la norma en todo el sector, pero cuando aparecen salen caros.
- Comisiones poco claras: pide por escrito el porcentaje, si lleva IVA, cuándo se paga y si el intermediario cobra también al comprador.
- Gastos que aparecen al final: fotos, publicidad, gestiones o informes que no estaban en el presupuesto inicial.
- Compradores sin verificar: ofertas que se caen porque el comprador no tenía la financiación o los fondos que decía tener.
- Prisas para firmar arras sin revisar el contrato de alquiler, las renuncias del inquilino o la situación fiscal de la operación.
- Promesas sin respaldo, como anunciar un local como «apto para vivienda» sin informe técnico ni consulta urbanística.
Cómo lo hacemos en Llavely
Con Llavely puedes vender no solo viviendas, sino también locales, oficinas, garajes, trasteros, naves y terrenos en la Comunidad de Madrid. Antes de enseñar el inmueble comprobamos la identidad y la titularidad del propietario, hablamos con cada comprador para saber qué busca y cómo lo pagaría y comprobamos su DNI antes de la visita, que hacemos nosotros.
Con «Venta Llavely» pagas el 2,5 % + IVA del precio solo si vendes, el día de la notaría, con todo incluido y hecho por nosotros: valoración, fotos, vídeo, plano y tour virtual, compradores filtrados y visitas, ofertas y arras, prevención de blanqueo, coordinación con la notaría, tu portal privado del vendedor y abogados especialistas de principio a fin (cargas y nota simple, redacción de arras, preparación de la escritura, cálculo de plusvalía e IRPF y acompañamiento presencial a la notaría el día de la firma).
Sin pagos extra ni gastos ocultos para nadie: lo que ves es lo que hay. Y en operaciones como las de este artículo, con inquilinos, renuncias al IVA o dudas urbanísticas, que nuestro equipo y nuestros abogados revisen los papeles antes de firmar es precisamente la parte más útil.
Preguntas frecuentes
¿Qué impuestos paga el comprador de un local en la Comunidad de Madrid?
Si el local es de segunda mano y no hay renuncia a la exención del IVA, paga el ITP al 6 %. Si lo vende el promotor por primera vez, paga IVA del 21 % y AJD del 0,75 %. Si vende un empresario y el comprador también lo es, pueden renunciar a la exención y aplicar IVA con un AJD del 1,5 %.
¿Qué impuestos paga el vendedor de un local o un garaje?
La plusvalía municipal, si el suelo se ha revalorizado, y el IRPF por la ganancia patrimonial si vende como persona física, con tipos del 19 % al 30 %. Si el inmueble es de una sociedad, la ganancia tributa en el Impuesto sobre Sociedades.
¿Cuánto vale un local comercial en Madrid en 2026?
Según el Colegio de Registradores, el precio medio de los locales vendidos en la Comunidad de Madrid en 2025 fue de 2.531 €/m². Pero las diferencias entre calles son enormes, y en un local alquilado pesa más la renta que el metro cuadrado. Lo prudente es combinar comparables, valor por renta y, si hace falta, una tasación.
¿Puedo vender un local alquilado sin avisar al inquilino?
Depende del contrato. La LAU da al inquilino del local derechos de tanteo y retracto, pero en los locales se pueden excluir por pacto. Si el contrato no incluye esa renuncia, hay que comunicarle la venta de forma fehaciente y esperar 30 días naturales antes de vender a otro.
¿Qué pasa con el contrato de alquiler si vendo el local?
Sigue vigente. El artículo 29 de la LAU establece que el comprador se subroga en los derechos y obligaciones del arrendador, salvo el caso del tercero protegido por el Registro. La fianza se entrega al nuevo propietario.
¿Se puede convertir un local en vivienda en Madrid en 2026?
En muchas zonas sí, cumpliendo las condiciones de habitabilidad del Plan General y con el título urbanístico del Ayuntamiento. El Plan Reside lo prohíbe en los ejes comerciales del centro histórico, en las vías terciarias listadas fuera de él y en locales catalogados. Conviene hacer una consulta urbanística antes de comprar o vender con esa idea.
¿Cuánto ITP se paga por una plaza de garaje en Madrid?
Si es de segunda mano, el 6 % del precio o del valor de referencia del Catastro, el que sea mayor. Si es nueva y la vende el promotor, lleva IVA del 21 %, o del 10 % si se entrega junto con la vivienda, con un máximo de dos plazas.
¿Tengo que ofrecer mi plaza de garaje primero a los vecinos?
La Ley de Propiedad Horizontal no da a los vecinos un derecho general de compra preferente. Sin embargo, los estatutos pueden limitar la venta, algunas plazas están vinculadas a una vivienda y en ciertos garajes en proindiviso puede plantearse el retracto de comuneros. Revisa la nota simple y los estatutos antes de anunciarla.
¿La licencia de actividad se transmite con el local?
La licencia ampara una actividad concreta y a un titular. Si el comprador mantiene la misma actividad, normalmente basta con comunicar el cambio de titular al Ayuntamiento; si quiere otra, tendrá que tramitar un nuevo título urbanístico.
¿Necesito certificado energético para vender un local o una oficina?
Sí. El Real Decreto 390/2021 lo exige para vender edificios o partes de edificios, y los locales y oficinas entran en ese supuesto. Para plazas de garaje y trasteros sueltos conviene confirmarlo con el técnico o con la notaría.
Fuentes
- Anuario de la Estadística Registral Inmobiliaria 2025 (Colegio de Registradores, 2026)
- La rentabilidad de la vivienda cae hasta el 6,5 % en el segundo trimestre (idealista, 6 de julio de 2026)
- Rentabilidad de locales comerciales: histórico de informes trimestrales (idealista, 2026)
- Las oficinas en Madrid suben un 15 % anual y superan los 4.500 euros por metro cuadrado en el centro, según MVGM (Europa Press en Bolsamanía, 26 de febrero de 2026)
- Mercado de oficinas de Madrid y Barcelona en el primer semestre de 2026 (Cushman & Wakefield, 3 de agosto de 2026)
- Precio de los garajes en 2025 según Fotocasa (Nuevecuatrouno, 22 de febrero de 2026)
- La rentabilidad de los garajes en España cae casi tres puntos en cinco años, hasta el 6,4 %, según Fotocasa (Europa Press en Bolsamanía, 9 de marzo de 2026)
- Decreto Legislativo 1/2010, texto refundido de tributos cedidos de la Comunidad de Madrid (Ministerio de Hacienda)
- Ley 37/1992, del Impuesto sobre el Valor Añadido (BOE)
- Ley 29/1994, de Arrendamientos Urbanos, texto consolidado (BOE)
- El Plan Reside entra en vigor: ya no habrá pisos turísticos en edificios residenciales (Ayuntamiento de Madrid, 27 de agosto de 2025)
- Plan Reside: presentación de la modificación del Plan General para la protección del uso residencial (Ayuntamiento de Madrid, septiembre de 2025)
- Alerta legal: Plan Reside y modificación de la Ley del Suelo de Madrid (KPMG, septiembre de 2025)
- Ley 2/2026, de 11 de junio, de medidas urgentes para el incremento de la oferta de vivienda con protección pública (Comunidad de Madrid, BOE)
- La Comunidad aprueba el proyecto de su nueva ley del suelo (Última Hora, 22 de julio de 2026)
- El Gobierno de Ayuso invertirá 7 millones para convertir 72 locales comerciales en viviendas protegidas (Infobae, 27 de octubre de 2025)